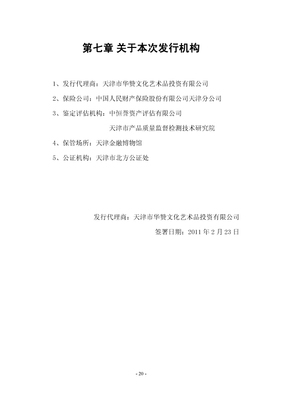
艺术品与金融的深度结合,正在重塑中国艺术市场的生态格局。从2009年天津文化艺术品交易所的创立,到此后各类艺术品份额化交易的兴起,艺术品不再仅仅是收藏家的雅玩,而是逐渐成为一种可拆分、可流通、可代理的资产类型。这一转变不仅降低了普通投资者的参与门槛,也带来了全新的运营逻辑与风险挑战。\n\n天津文化艺术品交易所(简称“天津文交所”)是中国艺术品金融化进程中最具标志性意义的平台之一。它的官方网站曾记录了一批艺术品经过鉴定、评估后被拆分为份额供投资者买卖的盛况。投资者可以通过计算机客户端或手机APP进行申购、转让和查询持仓,操作流程看似与证券市场无异。这种模式一方面解决了传统艺术品交易流通慢、单价高、信息不透明的问题,另一方面也催生了“价格暴涨暴跌”“非理性炒作”等争议。监管部门收紧了政策,天津文交所的艺术品份额模式逐步退出主流通道。\n\n尽管天津文交所的艺术品份额模式已成往事,但它留下的经验与教训却在艺术品代理领域出现了新变体。所谓“艺术品代理”,在金融化的语境下,既可以指投资代理,也可以指份额持有时代的交易代理。代理方往往承担了艺术家或艺术品持有人的销售服务职责,同时为买方提供专业鉴定、估值参考和账户托管。与简单的画廊经纪不同,天津文交所体系中的会员单位、经纪商很大程度上成了合格投资者和平台之间的居间代理,依据牌照或准入资质规范用户行为。市场上还出现过所谓“艺术品代理份额”合作协议,即代理商募集资金并代客户持有交易所挂牌的艺术品拆分份额。这种曲线投资提高了产品黏性,却也影响了既有涉众风险与合规边界。例如,若代理商缺乏资质滥设保障本金机制,很可能构成非法集资。\n\n天津的思路不是孤本。上海文化产权交易所、深圳文交所、北京的文化艺术品交易平台以及与银行合作试行“艺术品基金”等做法很多。归结言之,“艺术品份额”主要是一种将基础艺术品按等额份额进行等分交易的资产化运算。它的实质是像资产证券化分支的私募案例,证券本基金化就蕴已有涉及有关民间金融等相关利益且仍有多部门冲突因监管之间的界面责任之历史问题困难面还需要破。想要避免市场再度失控大致归纳的方向是让法律基于互联网金融不同样态来做设计红线不允许利用发售关联金融工具持分及份额借计划活动型信息平台也针对多数失责行为等进行强突则保障维护链执行环节是有法构成违法等方面落实会法”。
艺术品交易所与艺术品份额 天津文化艺术品交易所与代理模式的双轮驱动
如若转载,请注明出处:http://www.ckwceo.com/product/3.html
更新时间:2026-10-07 10:09:12
产品列表
PRODUCT
----------------